Votre assurance habitation reste active pendant un chantier arrêté pour les sinistres prévus au contrat, tels qu’un incendie, un dégât des eaux ou certains vols. Elle ne finance pas automatiquement les malfaçons, l’achèvement des travaux ni les dommages causés par l’entreprise. Déclarez le sinistre selon le délai inscrit au contrat, à compter de sa connaissance.
En bref
- La couverture assurance multirisque habitation peut continuer pour l’incendie, le dégât des eaux, la tempête et le vol, selon les garanties souscrites.
- Un chantier arrêté ne transforme pas l’assurance habitation en assurance de reprise ou de paiement des travaux restants.
- Les dommages liés à un défaut de construction relèvent, selon leur nature et leur date, de l’assurance construction, de la garantie de parfait achèvement, de la décennale ou de la dommages-ouvrage.
- La responsabilité civile couvre des dommages causés à autrui dans les conditions prévues au contrat, mais pas nécessairement les dommages subis par le maître d’ouvrage lui-même.
- Conservez les photos datées, les factures, les échanges avec l’entreprise et la déclaration adressée à l’assureur.
Cette page concerne les propriétaires, copropriétaires et syndics confrontés à une interruption travaux dans un logement situé en Île-de-France. Elle traite l’articulation entre assurance habitation et chantier en cours, sans remplacer la lecture du contrat ni l’analyse d’un dossier personnel par l’ADIL du département, un avocat ou un expert construction.
Quels sinistres de l’assurance habitation restent couverts pendant un chantier arrêté ?
Un chantier interrompu ne suspend pas, à lui seul, une assurance habitation. Le logement reste exposé aux risques habitation ordinaires. Une fuite peut se déclarer sur une canalisation existante, un incendie peut toucher une pièce en cours de rénovation, une tempête peut endommager une toiture provisoirement ouverte ou un vol peut survenir dans un logement devenu partiellement vacant.
La réponse exacte dépend des garanties prévues au contrat, des exclusions, des franchises et de la manière dont le bien est occupé. Une multirisque habitation couvre souvent les dommages matériels résultant d’événements définis avec précision. Le contrat peut viser l’incendie, l’explosion, le dégât des eaux, les événements climatiques, le bris de glace ou le vol. Chaque garantie possède ses propres conditions.
Le point à vérifier n’est donc pas seulement l’existence d’une assurance habitation. Il faut identifier le risque qui s’est réalisé. Un incendie causé par une installation électrique temporaire n’est pas traité comme une infiltration venue d’une bâche déchirée. Un vol d’outillage n’est pas traité comme le vol de mobilier assuré. La qualification du dommage chantier décide ensuite du régime mobilisable.
La garantie dommages aux biens désigne la partie du contrat qui indemnise, dans ses limites, les atteintes au logement et au mobilier assuré. Elle peut s’appliquer lorsqu’un événement garanti survient pendant l’arrêt des travaux. Elle ne couvre pas automatiquement le coût de remise en état d’un ouvrage inachevé, ni les prestations qui auraient dû être exécutées par l’entreprise absente.
Un logement inhabité pendant plusieurs semaines appelle une attention particulière. Des contrats prévoient une réduction ou une exclusion de garantie vol après une période d’inoccupation définie, parfois accompagnée d’exigences de protection. Le délai, la définition de l’inoccupation et les mesures demandées figurent dans les conditions générales et particulières. Il n’existe pas de durée unique applicable à tous les contrats.
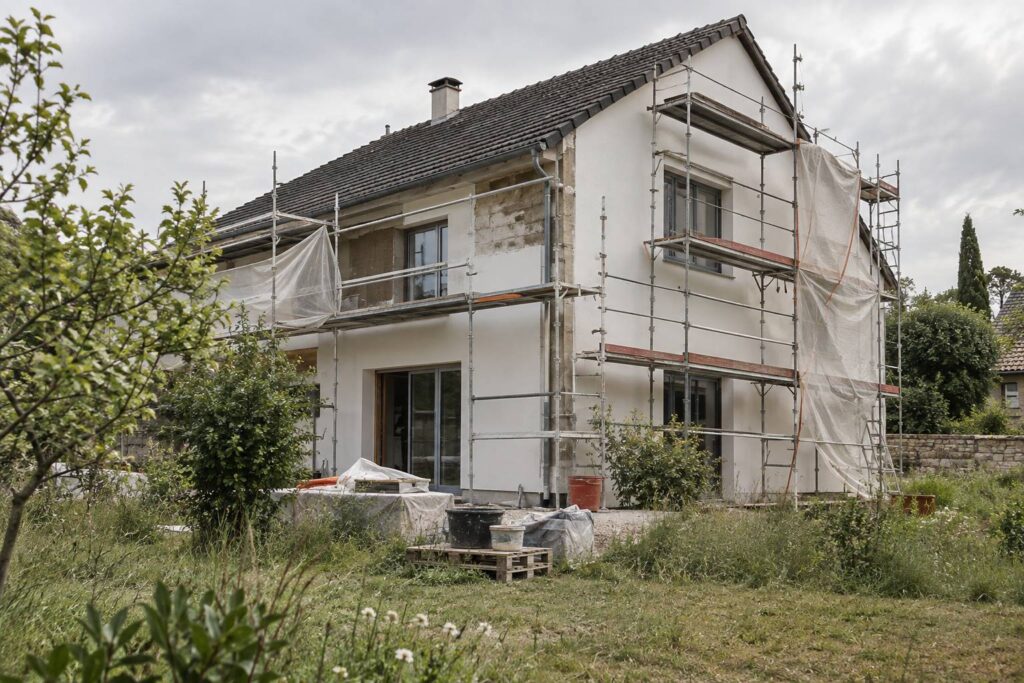
Une maison dont la toiture est déposée ou dont les fenêtres ont été retirées présente un risque différent d’un appartement où seul un revêtement de sol reste à poser. L’assureur peut demander que le bâtiment demeure clos, couvert ou sécurisé. Si l’entreprise a laissé une ouverture, une bâche ou un échafaudage, photographiez l’état des lieux dès la constatation. Datez les images et conservez les messages montrant la dernière intervention.
Le contrat doit aussi être relu sur la valeur déclarée du logement. Une extension, une surélévation ou l’aménagement d’un comble peuvent modifier la surface, le nombre de pièces ou la valeur du bien. Après achèvement, ces changements peuvent justifier une mise à jour du contrat. Pendant le chantier, l’assureur doit connaître les caractéristiques temporaires qui aggravent le risque assuré.
La déclaration d’un sinistre habitation doit respecter le délai contractuel. Pour le vol, le code des assurances fixe un minimum de deux jours ouvrés à compter de la connaissance du sinistre. Pour les autres garanties, le délai ne peut pas être inférieur à cinq jours ouvrés. Ces planchers figurent à l’article L113-2 du code des assurances, texte en vigueur vérifié le 1er janvier 2026. Votre contrat peut prévoir un délai plus favorable, mais non plus court.
Si le bâtiment est exposé parce que l’entreprise ne revient plus, l’assurance ne remplace pas les mesures de conservation. Fermer une arrivée d’eau, protéger une baie, sécuriser un accès ou déclarer une aggravation du risque sont des actes distincts de l’indemnisation. L’urgence consiste à empêcher que le sinistre s’étende, puis à documenter son origine.
Pourquoi la responsabilité civile ne paie pas automatiquement les travaux inachevés
La responsabilité civile est souvent invoquée dès qu’un chantier crée un dommage. Son rôle est pourtant précis. Elle a vocation à indemniser les dommages causés à un tiers lorsque les conditions du contrat et du droit de la responsabilité sont réunies. Elle ne sert pas, par principe, à financer la reprise d’un ouvrage mal exécuté ou abandonné.
Le tiers peut être un voisin, un copropriétaire, un passant ou un occupant d’un autre logement. Une fuite qui traverse un plafond voisin, la chute d’un élément sur un véhicule ou un incendie qui se propage dans les parties communes peuvent engager une responsabilité. Mais il faut encore déterminer qui a causé le dommage, dans quelles circonstances et au titre de quel contrat.
Lorsque le dommage provient directement de l’intervention de l’entreprise, son assurance responsabilité civile professionnelle peut être concernée. Lorsque le dommage est imputé à un particulier réalisant lui-même une opération, sa responsabilité civile vie privée peut être sollicitée si son contrat la prévoit. Le propriétaire victime des dommages dans son propre logement ne peut pas supposer que sa propre garantie responsabilité civile l’indemnisera.
Cette distinction évite une confusion coûteuse. Le propriétaire qui a payé une cuisine, une cloison ou une salle de bains non terminée possède une créance contractuelle contre l’entreprise. Ce montant ne devient pas un sinistre habitation uniquement parce que le chantier est arrêté. Il faut séparer le prix des travaux non réalisés, les réparations rendues nécessaires par des dommages et les pertes éventuellement garanties par une assurance.
Le fondement général de l’inexécution contractuelle figure à l’article 1231-1 du code civil, texte en vigueur vérifié le 1er janvier 2026. Il prévoit l’allocation de dommages et intérêts en cas d’inexécution, sauf justification par la force majeure. Cet article n’indique ni une indemnisation automatique ni un montant déterminé. L’application dépend du marché signé, des paiements, des échanges et de l’état réel du chantier.
Un chantier arrêté peut produire plusieurs dommages distincts. Une cloison posée de travers concerne l’exécution des travaux. Une infiltration qui ruine un parquet existant peut relever d’un sinistre matériel. Un dégât chez le voisin ajoute une dimension de responsabilité civile. Mélanger ces postes dans une déclaration imprécise rend plus difficile l’identification de la garantie réellement mobilisable.
| Situation constatée | Couverture potentiellement concernée | Point de départ utile | Ce qui reste hors du champ habituel |
|---|---|---|---|
| Incendie dans une pièce en rénovation | Garantie incendie de l’assurance habitation, selon contrat | Date et heure de découverte, puis déclaration dans le délai contractuel | Le coût des prestations prévues mais non exécutées |
| Infiltration vers le logement voisin | Garantie dégât des eaux et responsabilité civile selon l’origine | Constat de la fuite et mesures de sauvegarde | Les malfaçons sans dommage matériel garanti |
| Vol après départ de l’entreprise | Garantie vol si les biens et les protections exigées sont assurés | Deux jours ouvrés au minimum à compter de la connaissance du vol | Les outils appartenant à l’entreprise, sauf garantie spécifique |
| Travaux interrompus sans sinistre matériel | Aucune garantie MRH automatique | Date de la dernière intervention et du dernier paiement | La reprise, le surcoût et la créance contre l’entreprise |
La déclaration à l’assureur doit décrire des faits observables. Indiquez la date, la pièce concernée, les mesures prises pour limiter les dégâts, les biens atteints et les documents disponibles. Évitez d’attribuer définitivement l’origine technique d’un désordre si celle-ci n’a pas été établie. L’origine d’une fissure, d’une infiltration ou d’un affaissement relève d’une expertise construction.
Dans un immeuble, le syndic doit également distinguer les parties privatives, les parties communes et les installations communes. Un arrêt de chantier dans une copropriété peut affecter une colonne d’eau, une toiture ou un accès collectif. La page consacrée au chantier arrêté géré par un syndic détaille les documents à centraliser lorsque plusieurs intérêts sont en cause.
Le bon ordre est donc factuel. Il faut identifier le dommage, repérer la garantie, déclarer dans le délai applicable et isoler ce qui relève du marché de travaux. La responsabilité civile n’efface pas cette séparation.
Comment distinguer une garantie dommages d’une assurance construction
L’assurance habitation protège le bien occupé contre des événements assurés. L’assurance construction répond à une autre logique. Elle concerne certains désordres affectant l’ouvrage réalisé, selon leur gravité, leur date d’apparition et les assurances souscrites. Cette différence devient déterminante lorsqu’une entreprise laisse un chantier ouvert ou partiellement exécuté.
La garantie de parfait achèvement impose à l’entrepreneur de réparer les désordres signalés lors de la réception ou notifiés par écrit durant l’année qui suit. La réception est l’acte par lequel le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. La garantie court un an à compter de la réception, réserves ou non. Elle est prévue par l’article 1792-6 du code civil, texte en vigueur vérifié le 1er janvier 2026.
Un chantier totalement arrêté avant réception ne relève pas encore de cette garantie dans les mêmes conditions. L’absence de réception constitue donc un fait central. Il faut vérifier s’il existe un procès-verbal, une remise des clés assimilable à une réception tacite dans certaines circonstances, des réserves ou une prise de possession. À partir de là, l’analyse dépend du contrat et des actes accomplis. L’ADIL ou un avocat peut examiner cette situation sans que le présent article préjuge de l’issue.
La garantie décennale vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Sa durée est de dix ans à compter de la réception. Elle découle notamment de l’article 1792 du code civil, texte en vigueur vérifié le 1er janvier 2026. Elle ne couvre pas le seul retard, l’abandon de chantier, les défauts purement esthétiques ou les travaux qui n’ont jamais été exécutés.
La garantie biennale, prévue à l’article 1792-3 du code civil, texte en vigueur vérifié le 1er janvier 2026, s’applique pendant deux ans après réception aux éléments d’équipement dissociables. Là encore, elle suppose que l’ouvrage ait été réceptionné. Elle n’est pas une assurance de finition d’un chantier interrompu avant livraison.
La dommages-ouvrage, lorsqu’elle a été souscrite, préfinance certains dommages de nature décennale sans attendre qu’une responsabilité soit établie. Son champ reste lié aux désordres relevant de la décennale. L’article L242-1 du code des assurances, texte en vigueur vérifié le 1er janvier 2026, décrit cette obligation d’assurance pour le maître d’ouvrage dans les opérations concernées. Cette assurance n’a pas pour objet de payer le solde d’un devis lorsque l’entreprise cesse simplement d’intervenir.
Vérifier les attestations sans leur prêter une portée qu’elles n’ont pas
Une attestation d’assurance décennale doit être lue avec méthode. Relevez le nom de l’assureur, le nom de l’entreprise, son numéro SIREN, la période de validité, les activités garanties et la zone géographique déclarée. Une attestation valable pour la plomberie ne démontre pas une garantie pour un ouvrage de couverture ou de structure.
Il faut aussi comparer les activités inscrites sur l’attestation avec le lot réellement confié. Une mention générale ne suffit pas à résoudre toutes les difficultés. La vérification de l’état de l’entreprise, de son activité déclarée et de l’attestation est expliquée dans cette ressource sur la lecture d’une attestation décennale.
Le matériel laissé sur place mérite un traitement séparé. Certains matériaux peuvent appartenir au maître d’ouvrage s’ils ont été livrés et payés, d’autres à l’entreprise, à un fournisseur ou à un sous-traitant. Ne les déplacez pas sur la seule impression qu’ils ont été facturés. Les bons de livraison, les factures et les clauses du marché permettent de reconstituer une propriété, mais un différend appelle un avis juridique adapté.
Une assurance construction ne se déclenche pas par le seul mot « malfaçon ». Elle dépend de la réception, de la nature du désordre et de la garantie effectivement souscrite. Cette vérification doit précéder toute déclaration formulée comme une demande d’indemnisation.
Quelles exclusions de couverture assurance devez-vous lire avant toute reprise ?
Les exclusions ne se devinent pas à partir de l’intitulé commercial du contrat. Elles se lisent dans les conditions générales, les conditions particulières, les annexes et les éventuels avenants. Une assurance habitation peut être très protectrice pour les sinistres habitation classiques tout en excluant les conséquences d’un chantier lourd ou d’une transformation structurelle.
Les travaux qui modifient la charpente, les murs porteurs, la toiture, les fondations, les ouvertures ou la surface habitable demandent une attention particulière. Ils peuvent modifier le risque assuré. Ils peuvent aussi relever d’autorisations d’urbanisme ou nécessiter des assurances propres à l’opération. L’absence de déclaration à l’assureur n’emporte pas automatiquement le même effet dans tous les contrats, mais elle peut créer un désaccord au moment du sinistre.
La fausse déclaration intentionnelle est sanctionnée par la nullité du contrat dans les conditions de l’article L113-8 du code des assurances, texte en vigueur vérifié le 1er janvier 2026. La déclaration inexacte ou l’omission non intentionnelle relève notamment de l’article L113-9 du code des assurances, texte en vigueur vérifié le 1er janvier 2026. Ces textes ne permettent pas de déterminer, seuls, ce qui arrivera dans un dossier concret.
Les contrats distinguent souvent les dommages accidentels des dépenses nécessaires pour achever les travaux. Casser un équipement existant pendant une dépose peut relever d’un événement analysable. Constater qu’une pièce n’est pas terminée, qu’un carrelage manque ou qu’une cloison n’a pas été livrée correspond d’abord à une inexécution du marché. La garantie dommages ne devient pas une réserve budgétaire destinée à payer le reste à faire.
Le vol appelle également une lecture stricte. Le mobilier du logement, les appareils assurés et certains matériaux peuvent être garantis selon les conditions du contrat. L’outillage d’une entreprise, les équipements prêtés ou les matériaux non encore incorporés ne sont pas forcément compris. Les mesures de protection imposées, comme une serrure, une fermeture ou une alarme, doivent être comparées à l’état réel du logement après l’interruption travaux.
Une franchise réduit l’indemnisation éventuelle. Un plafond limite le montant versé pour une catégorie de biens. La vétusté peut modifier l’évaluation d’un élément ancien. Ces trois données doivent figurer dans le relevé des garanties demandé à l’assureur. Elles comptent davantage qu’une formule générale annonçant une protection « pendant les travaux ».
Les travaux réalisés par le propriétaire lui-même posent une difficulté supplémentaire. Le contrat peut prévoir des exclusions relatives à certains appareils, à l’absence de précaution, aux dommages progressifs ou aux travaux soumis à des règles techniques spécifiques. L’électricité, le gaz, l’étanchéité et les éléments structurels doivent être regardés avec prudence. Une assurance ne remplace ni une compétence technique ni les contrôles exigés.
Un désordre dont l’origine est contestée doit être décrit sans diagnostic improvisé. Une fissure peut venir d’un mouvement de structure, d’une humidité ancienne, d’une vibration, d’une dépose mal conduite ou d’un phénomène extérieur. L’expert construction détermine les causes techniques. Pour savoir comment son intervention peut s’articuler avec le dossier, consultez la page consacrée à l’expert d’assuré en Île-de-France.
La clause à rechercher avant une reprise porte donc sur le risque réellement créé par le chantier. L’extension temporaire, la modification de valeur assurée ou l’exclusion applicable doivent être confirmées par écrit, non déduites d’un échange téléphonique.
Comment documenter un sinistre habitation après l’interruption des travaux ?
La première pièce utile est une chronologie. Notez la date de la dernière venue de l’entreprise, la date du dernier paiement, la date à laquelle l’accès a été sécurisé et la date de découverte du dommage. Ces repères ne prouvent pas à eux seuls une responsabilité, mais ils évitent de confondre un état antérieur au chantier avec un sinistre apparu après l’arrêt.
Les photographies doivent être datées et prises de manière progressive. Commencez par une vue d’ensemble, puis photographiez les détails. Une fuite, un raccord débranché, une ouverture dans la toiture ou un stockage de matériaux doivent être replacés dans leur environnement. Filmer lentement une pièce peut compléter les photos, mais ne remplace pas la conservation des documents écrits.
Rassemblez les documents qui séparent les intervenants et les lots. Le devis accepté, les avenants, les factures, les situations de travaux, les bons de livraison et les relevés de paiement indiquent ce qui était prévu et ce qui a déjà été payé. La situation de travaux est le document par lequel l’entreprise chiffre l’avancement d’une prestation. Elle ne démontre pas toujours, à elle seule, que le travail a été exécuté conformément au marché.
Le dossier de déclaration doit aussi contenir les échanges avec l’assureur. Utilisez un écrit traçable et demandez confirmation de réception. Pour le vol, le dépôt de plainte peut être demandé par le contrat ou l’assureur. Pour un dégât des eaux, les coordonnées des voisins ou du syndic peuvent être nécessaires. Le délai légal minimal ne dispense jamais de vérifier la procédure contractuelle.
Dans un immeuble collectif, le syndic doit être prévenu lorsque les parties communes, les réseaux communs ou les autres lots peuvent être atteints. Une infiltration située derrière une cloison en cours de dépose peut affecter plusieurs propriétaires. La description doit alors distinguer ce qui se trouve dans le lot privatif et ce qui appartient à la copropriété.
Conserver le chantier sans modifier les preuves
Il faut limiter l’aggravation des dommages, sans faire disparaître leur trace. Une bâche posée pour empêcher l’eau d’entrer, une vanne fermée ou une ouverture sécurisée sont des mesures de sauvegarde. Photographiez avant et après l’intervention. Gardez les factures liées à ces mesures, sans les présenter d’avance comme des dépenses automatiquement remboursables.
Le constat par commissaire de justice peut être utile lorsqu’un état matériel risque d’être contesté, lorsqu’un chantier très dégradé doit être repris ou lorsqu’il existe un conflit sur l’avancement. Il n’est pas nécessaire pour chaque sinistre habitation. Son intérêt dépend de la valeur en jeu, de la fragilité des preuves et de la nécessité de décrire objectivement l’état des lieux.
Un constat ne dit pas l’origine technique d’un désordre. Il photographie et décrit ce qui est présent à une date déterminée. L’expertise construction recherche les causes. Cette différence compte lorsqu’un assureur, une entreprise ou un copropriétaire conteste l’imputabilité des dommages chantier.
Si l’entreprise a ouvert une procédure collective, la question de la créance se détache de celle du sinistre. L’article L622-24 du code de commerce, texte en vigueur vérifié le 1er janvier 2026, prévoit en principe un délai de deux mois à compter de la publication du jugement d’ouverture au BODACC pour déclarer une créance. Le mandataire judiciaire est le destinataire de cette déclaration. Cette démarche ne remplace pas la déclaration de sinistre à l’assurance, et inversement.
Les matériaux et équipements restés dans le logement ne doivent pas être traités comme de simples objets abandonnés. Leur propriétaire peut être l’entreprise, le fournisseur, le sous-traitant ou le maître d’ouvrage selon les justificatifs et les clauses du marché. La page sur le matériel laissé sur un chantier arrêté aide à classer les documents avant toute décision matérielle.
La méthode est sobre. Constatez, protégez, déclarez et conservez. Toute qualification de responsabilité ou de garantie doit ensuite s’appuyer sur le contrat, les pièces du marché et, si nécessaire, une analyse professionnelle indépendante.
Que devez-vous transmettre à votre assureur avant de reprendre un chantier arrêté ?
La reprise d’un chantier modifie souvent les risques habitation. Une nouvelle entreprise peut demander des travaux préparatoires, déposer des ouvrages existants, rouvrir une toiture ou intervenir sur des installations provisoires. Avant cette phase, informez l’assureur de l’état réel du logement et de la nature des opérations à venir.
Cette information ne doit pas se limiter à annoncer « des travaux ». Mentionnez les pièces concernées, la durée prévisible, l’occupation du logement, les éléments structurels touchés, les protections provisoires et la présence éventuelle de matériaux stockés. Demandez une réponse écrite sur les garanties qui restent applicables, les exclusions qui pourraient jouer et l’éventuel avenant proposé.
Un avenant est une modification écrite du contrat. Il peut mettre à jour la valeur assurée, la description du bien ou les garanties applicables pendant une période précise. Son utilité dépend du projet. Il ne doit pas être demandé mécaniquement pour une retouche de peinture, mais il devient pertinent lorsque les travaux transforment l’exposition au vol, à l’incendie, aux intempéries ou au dégât des eaux.
La reprise impose aussi de vérifier l’entreprise choisie. Demandez l’attestation d’assurance correspondant aux activités confiées, vérifiez l’identité de l’entreprise et conservez les documents remis avant le démarrage. Une assurance décennale ne garantit pas que l’entreprise achèvera le chantier. Elle couvre, sous conditions, certains désordres de nature décennale après réception.
Le contrat de reprise doit distinguer ce qui est existant, ce qui doit être déposé, ce qui est à reprendre et ce qui est entièrement neuf. Sans cette séparation, un désordre découvert plus tard peut être difficile à rattacher à une phase précise. L’entreprise appelée après une interruption peut refuser de garantir des travaux antérieurs qu’elle n’a ni exécutés ni contrôlés.
- Transmettez à l’assureur une description écrite des travaux restant à effectuer et de l’état d’occupation du logement.
- Joignez des photographies datées des zones ouvertes, humides, fragiles ou provisoirement protégées.
- Demandez les conditions applicables au vol, à l’inoccupation et au stockage de matériaux.
- Conservez l’accord écrit de l’assureur et l’avenant éventuel avec les nouvelles garanties.
- Classez séparément les documents du premier marché et ceux de l’entreprise de reprise.
La reprise peut également modifier la valeur de reconstruction déclarée. Une extension ou l’aménagement d’un niveau supplémentaire augmentent parfois la surface et les équipements assurés. L’actualisation doit intervenir selon les modalités prévues par le contrat. Après la réception, la description du logement doit correspondre à sa configuration achevée.
Les garanties de construction doivent suivre leur propre calendrier. La réception déclenche, selon les cas, la garantie de parfait achèvement, la biennale et la décennale. Avant réception, l’assurance habitation continue à traiter les sinistres garantis, mais elle ne règle pas par avance les réserves, les travaux manquants ou les différends sur le prix.
Un litige sur le montant déjà versé, le reste à faire ou la résiliation du marché dépasse la seule lecture d’une police d’assurance. La page relative à l’acompte versé sur un chantier interrompu permet d’identifier les pièces à conserver. Pour l’interprétation de votre contrat et de vos recours, l’ADIL de votre département ou un avocat reste l’interlocuteur compétent.
Le Point d’Arrêt est un média indépendant, sans lien avec RTB Services, SIREN 444 420 228, en liquidation judiciaire depuis le 19 décembre 2025, ni avec l’Entreprise AJM / AJM-EGB établie à Garges-lès-Gonesse. Le site ne réalise aucun travaux, n’établit aucun devis et ne met en relation avec aucun professionnel contre rémunération.
Avant toute reprise, notez sur un même document la date du dernier paiement, la date de l’arrêt, les protections provisoires et la date de votre déclaration. Ces quatre repères permettent de traiter séparément le sinistre habitation, le marché de travaux et les garanties de construction.
L’assurance habitation couvre-t-elle le vol sur un chantier arrêté ?
Elle peut couvrir un vol si votre contrat comprend cette garantie, si le bien dérobé est assuré et si les protections exigées sont respectées. Le délai légal minimal de déclaration est de deux jours ouvrés à compter de la connaissance du vol, selon l’article L113-2 du code des assurances vérifié le 1er janvier 2026.
Mon assurance habitation paiera-t-elle une entreprise pour finir les travaux ?
Non, pas automatiquement. La multirisque habitation indemnise des sinistres garantis dans les limites du contrat. Le reste à faire, le coût de reprise et les sommes versées à une entreprise qui n’achève pas son marché relèvent d’abord de la relation contractuelle et, selon le contexte, d’autres garanties ou procédures.
La décennale fonctionne-t-elle avant la réception du chantier ?
La garantie décennale court dix ans à compter de la réception. L’article 1792 du code civil, vérifié le 1er janvier 2026, rattache ce régime aux dommages affectant l’ouvrage après réception. Un chantier interrompu avant réception doit donc être analysé autrement, selon les faits et les contrats disponibles.
Faut-il déclarer des travaux à son assureur habitation ?
La réponse dépend de la nature des travaux et des clauses de votre contrat. Une transformation qui touche la structure, la toiture, la surface ou l’occupation du logement peut modifier le risque assuré. Demandez une réponse écrite et, si nécessaire, un avenant avant la reprise.
Le dossier complet Chantier arrêté : quelle garantie joue, laquelle ne joue pas